

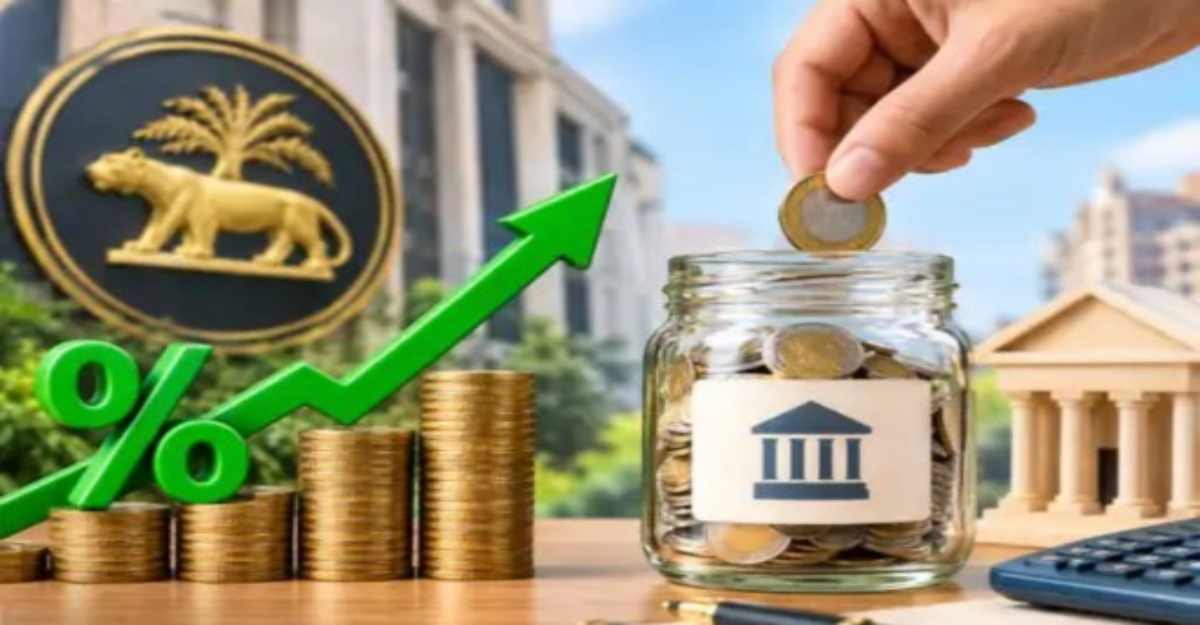
Business Desk :- महंगाई को कंट्रोल करने के लिए रिजर्व बैंक ने रेपो रेट 0.25% बढ़ाकर 5.50% कर दिया है। इसका सीधा असर लोन की ब्याज दरों पर पड़ सकता है। वहीं, बैंक आने वाले समय में फिक्स्ड डिपॉजिट यानी FD की ब्याज दरें भी बढ़ा सकते हैं। ऐसे में FD में पैसा लगाने वालों के लिए यह फैसला अहम है।
हालांकि, जिन लोगों ने पहले से FD करा रखी है, उन्हें बढ़ी हुई ब्याज दर का तुरंत फायदा नहीं मिलेगा। उनकी FD पर वही ब्याज मिलता रहेगा, जिस दर पर उन्होंने निवेश किया था। नई दर का फायदा नई FD कराने या मैच्योरिटी के बाद FD को रिन्यू कराने पर मिल सकता है।
पुरानी FD पर तुरंत असर क्यों नहीं पड़ेगा
अगर आपने पहले से बैंक में FD करा रखी है, तो रेपो रेट बढ़ने के बाद उसकी ब्याज दर अपने आप नहीं बदलेगी। FD बुक करते समय बैंक जिस ब्याज दर को तय करता है, वह पूरी अवधि यानी टैन्योर के लिए लॉक रहती है।
इसलिए पुरानी FD पर आपको उसी दर से ब्याज मिलता रहेगा, जिस दर पर आपने उसे शुरू किया था। रेपो रेट बढ़ने का फायदा तभी मिल सकता है, जब आप नई FD कराएं या मौजूदा FD की मैच्योरिटी के बाद उसे नई ब्याज दर पर रिन्यू कराएं।
बैंक FD की ब्याज दरें कब बढ़ा सकते हैं
बैंकबाजार के CEO आदिल शेट्टी के मुताबिक, RBI का रेपो रेट बढ़ाकर 5.50% करना बचत करने वालों के लिए राहत भरा फैसला है, लेकिन इसका फायदा धीरे-धीरे मिलेगा।
बैंक जब FD की ब्याज दरें बढ़ाएंगे, तो सबसे पहले नई FD कराने वाले ग्राहकों को इसका फायदा मिलेगा। इसलिए जिनकी FD मैच्योर होने वाली है, उन्हें मैच्योरिटी डेट पर नजर रखनी चाहिए और रिन्यू कराने से पहले उस समय उपलब्ध ब्याज दरों की तुलना करनी चाहिए।
RBI ने रेपो रेट क्यों बढ़ाया
DBS बैंक की सीनियर इकोनॉमिस्ट और एग्जीक्यूटिव डायरेक्टर राधिका राव के मुताबिक, देश में महंगाई बढ़ने के जोखिम को देखते हुए RBI ने ब्याज दर बढ़ाने का फैसला किया है।
कच्चे तेल की कीमतों में बढ़ोतरी, ग्लोबल टेंशन और खराब मौसम के कारण खाने-पीने की चीजों की कीमत बढ़ने का खतरा बना हुआ था। ऐसे में RBI ने महंगाई पर लगाम लगाने और अर्थव्यवस्था को संतुलित रखने के लिए ब्याज दर बढ़ाई।
FD मैच्योर होने वाली है तो क्या करें
अगर आपकी FD जल्द मैच्योर होने वाली है, तो उसे बिना सोचे-समझे ऑटो-रिन्यू न कराएं। पहले अलग-अलग बैंकों और फाइनेंशियल संस्थानों की नई FD ब्याज दरों की तुलना करें।
सिर्फ ज्यादा ब्याज देखकर निवेश न करें। प्री-मैच्योर विड्रॉल यानी समय से पहले पैसा निकालने के नियम और निवेश की सुरक्षा को भी ध्यान में रखें। इससे आपको अपने पैसे के लिए बेहतर विकल्प चुनने में मदद मिलेगी।
FD Laddering से बढ़ा सकते हैं कमाई
एक्सपर्ट्स के मुताबिक, री-इन्वेस्टमेंट के जोखिम को कम करने के लिए FD लैडरिंग एक विकल्प हो सकता है। इसमें पूरा पैसा एक ही FD में लगाने के बजाय अलग-अलग अवधि की कई FD में बांट दिया जाता है।
उदाहरण के लिए, आप पैसा 1 साल, 2 साल और 3 साल की अलग-अलग FD में बांट सकते हैं। इससे हर साल या अलग-अलग समय पर कुछ पैसा मैच्योर होता रहेगा। उस समय बाजार में अगर ब्याज दर ज्यादा है, तो मैच्योर हुई रकम को नई और बेहतर दर पर फिर से निवेश किया जा सकता है।
इस तरह पूरी रकम को एक ही ब्याज दर पर लंबे समय के लिए लॉक करने के बजाय अलग-अलग समय पर बढ़ी हुई ब्याज दरों का फायदा लेने का मौका मिलता है।